O tribunal recoñece que pode aplicar unha redución fiscal á parte da prestación correspondente ás achegas realizadas antes de 1979, que non puideron deducirse no IRPF.
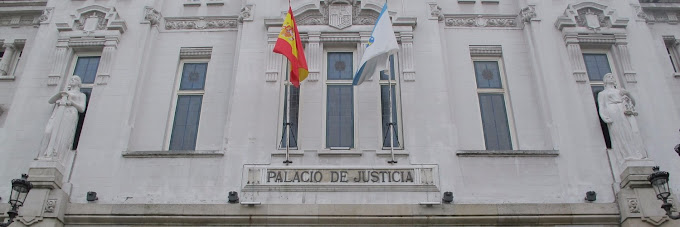
O Tribunal Superior de Xustiza de Galicia (TSXG) recoñeceu a unha mestra o dereito a reducir a tributación no imposto sobre a renda (IRPF) dunha parte do complemento de xubilación que percibe de MUFACE. A resolución afecta ás declaracións correspondentes aos anos 2019, 2020, 2021 e 2022 e ten como fundamento que as achegas realizadas antes de 1979 non puideron deducirse fiscalmente no seu momento.
A mestra reclamara que se revisasen as súas declaracións da renda, pero a Administración rexeitara a súa petición. A Sección Cuarta da Sala do Contencioso-Administrativo do TSXG dálle agora a razón e recoñece o seu dereito a rectificalas.
A clave está en non tributar dúas veces polas mesmas achegas. A docente realizara cotizacións obrigatorias á Mutualidade Nacional de Ensino Primario (MNEP), descontadas directamente da súa nómina. Segundo explica a sentenza, as cantidades achegadas ata o 31 de decembro de 1978 non puideron reducir a base impoñible do IRPF naquel momento.
Estas cotizacións destinábanse a financiar unha prestación complementaria de xubilación, distinta da pensión ordinaria que a mestra percibe polo réxime de clases pasivas. Esta diferenza resulta determinante para a resolución xudicial.
O tribunal considera que se pode aplicar a disposición transitoria segunda da Lei do IRPF ao complemento de xubilación financiado mediante aquelas achegas, pero non á pensión ordinaria de clases pasivas, xa que esta última non se nutre das cotizacións realizadas á mutualidade.
Só tributará polo 75 % da parte correspondente ás achegas antigas
A sentenza establece que, ao non constar a contía exacta das achegas efectuadas antes do 1 de xaneiro de 1979, deberá integrarse como rendemento do traballo o 75 % da parte da prestación complementaria que proporcionalmente corresponda a esas cotizacións.
Isto significa que a redución fiscal non se aplica automaticamente a todo o complemento de xubilación nin á pensión ordinaria, senón á parte vinculada ás achegas realizadas antes desa data. Sobre esa parte, só o 75 % computará como rendemento do traballo para efectos do IRPF.
En consecuencia, o TSXG anula as resolucións administrativas que rexeitaran a reclamación e recoñece á mestra o dereito a rectificar as declaracións da renda dos catro exercicios afectados. A resolución non impón as costas do procedemento e pode ser recorrida en casación.